Cómo construir un mercado para el amoníaco limpio antes del cierre de las plantas europeas
El amoníaco es la segunda sustancia química más producida en el mundo y la mayor parte termina en un campo. Alrededor del 80% de la producción europea se destina a fertilizantes minerales; el resto en productos químicos utilizados en pegamentos, resinas, plásticos, explosivos y refrigeración. La mitad de los alimentos producidos en Europa depende de esos fertilizantes, lo que convierte a una industria en gran medida invisible en una de las bases de su suministro de alimentos y de su resiliencia industrial.
También es una fuente importante de emisiones. El amoníaco convencional se produce extrayendo hidrógeno del gas natural y uniéndolo con nitrógeno, un proceso centenario que produce emisiones de dióxido de carbono. Existen vías de producción con menores emisiones: capturar y almacenar dióxido de carbono, materias primas alternativas como el biometano y producción de hidrógeno mediante electrólisis del agua, es decir, dividir el agua con electricidad renovable. Sin embargo, estas opciones cuestan más, la industria estima entre dos y tres veces el precio convencional.
Europa ahora debe conciliar ese costo con dos paradigmas: la neutralidad climática para 2050 y la supervivencia de su estratégica industria nacional. Varios archivos en vivo determinarán qué tan lejos terminarán esos objetivos: la revisión del Sistema de Comercio de Emisiones, la próxima Directiva de Energías Renovables IV, la Ley de Acelerador Industrial y la revisión marítima FuelEU del próximo año.
Estos esfuerzos se complementan con el trabajo de Critical Chemicals Alliance, que ha reconocido al amoníaco como una molécula crítica y ha destacado la importancia de crear mercados líderes para productos con bajas emisiones de carbono.
El amoníaco es, en muchos sentidos, tan importante como los propios alimentos.
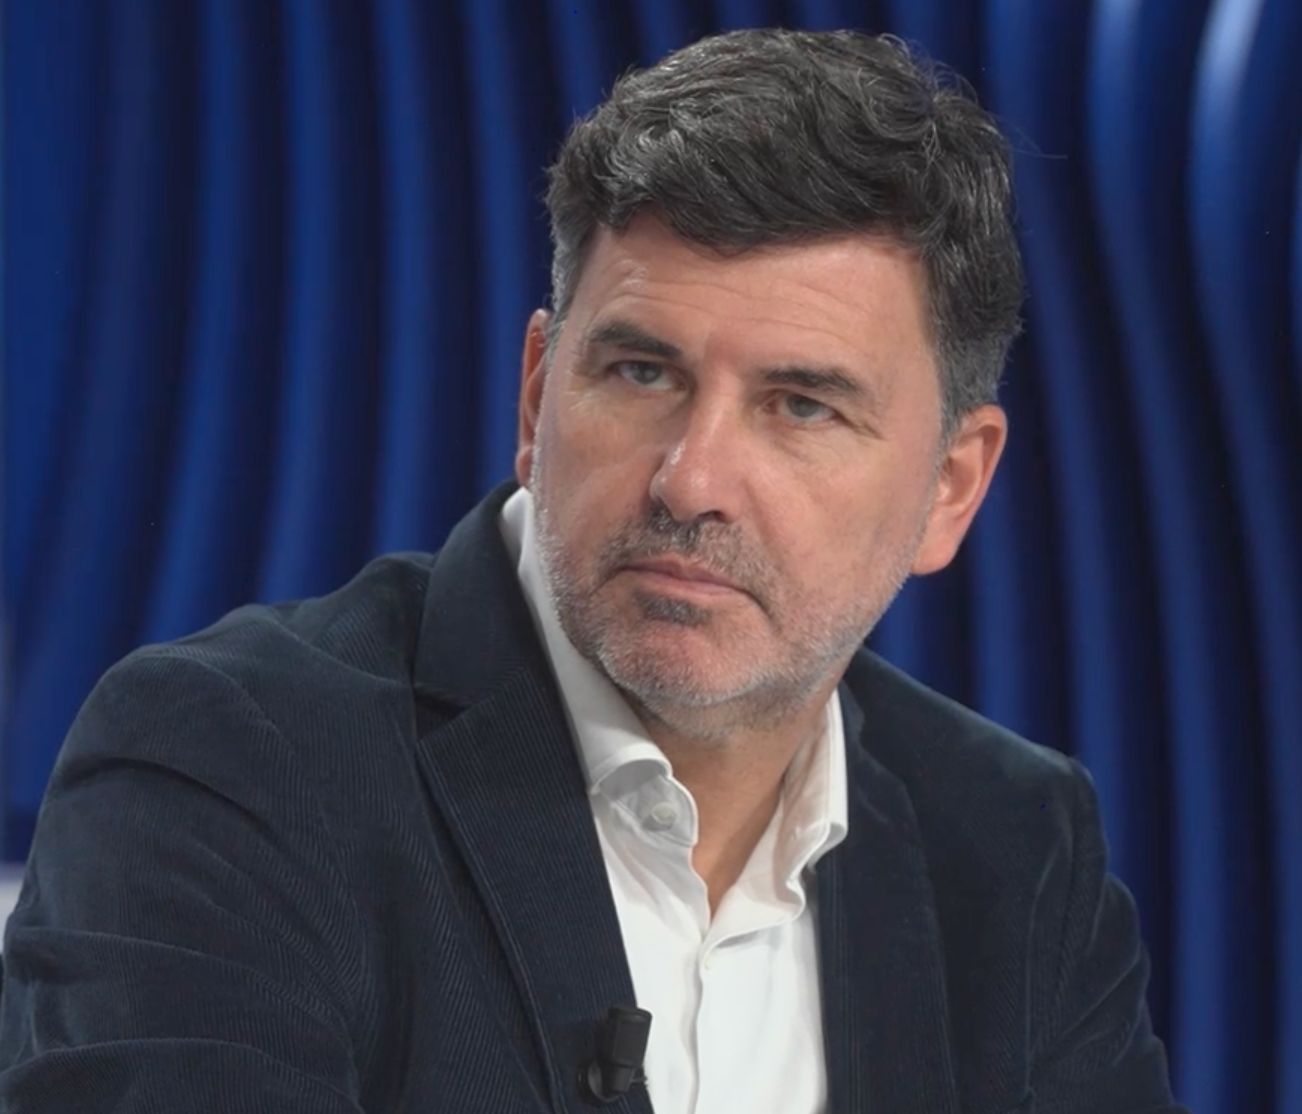
Esas presiones enmarcaron un debate de Vox Box celebrado en el Parlamento Europeo en Bruselas por el Parlamento, en asociación con Ammonia Europe. Organizado por el eurodiputado Nicolás González Casares (S&D, España), miembro de la Comisión de Industria, Investigación y Energía (ITRE), examinó qué está frenando la demanda de amoníaco limpio, qué herramientas políticas podrían cambiar eso y qué sectores avanzan primero.
Una industria que Europa no puede permitirse perder
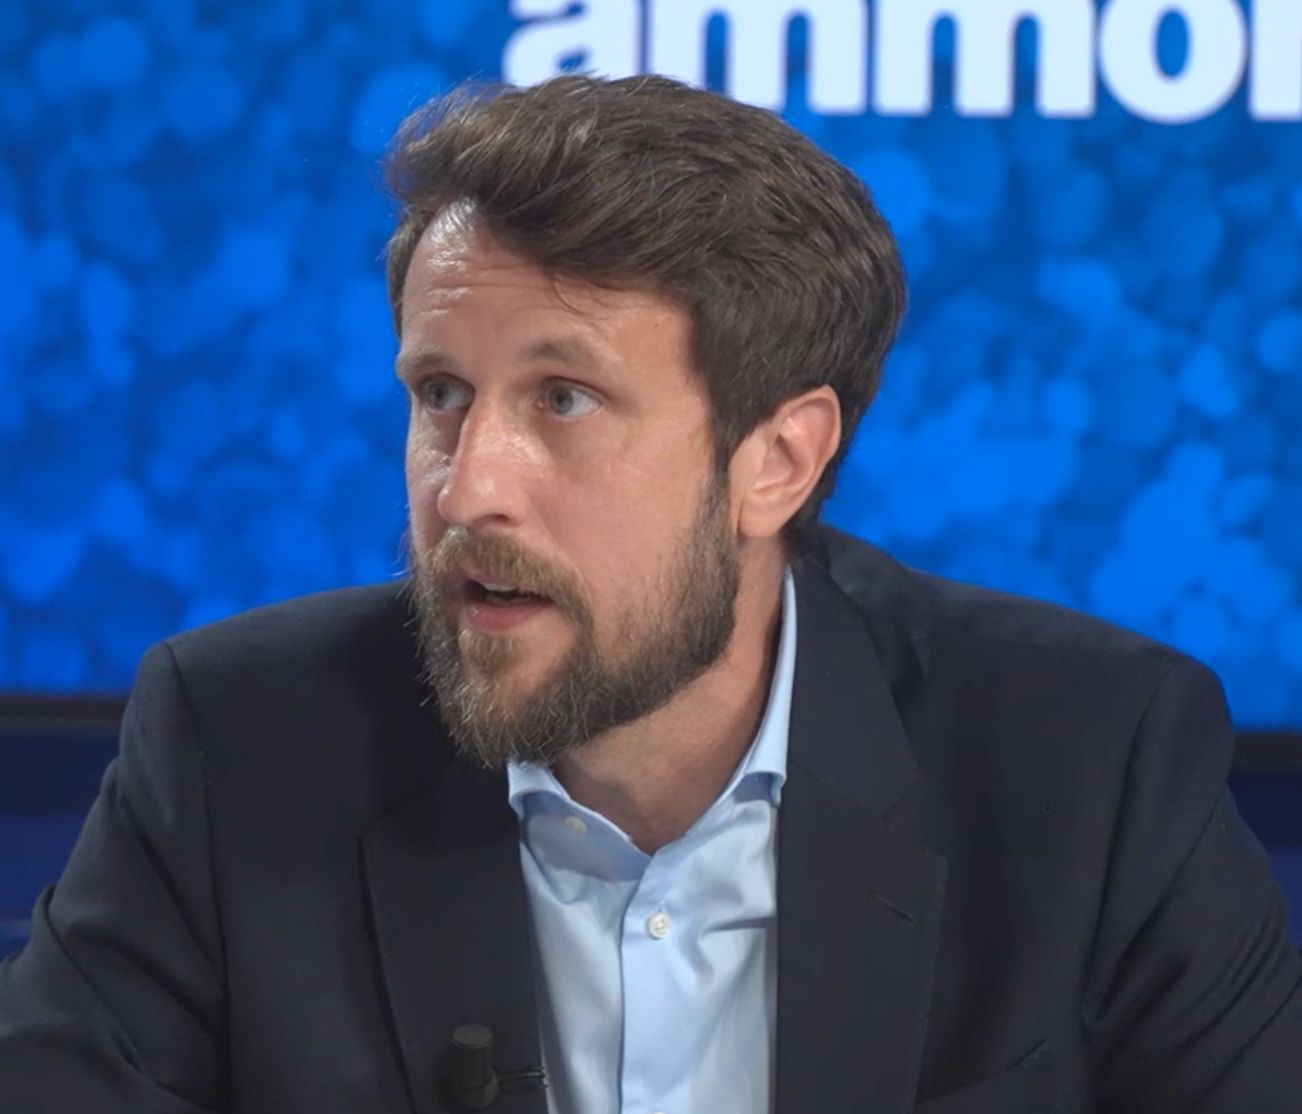
Stephen Jackson, director ejecutivo de Ammonia Europe, expuso la escala de la base existente: 200 millones de toneladas producidas globalmente cada año, alrededor del 10 por ciento en la UE, en unas 30 plantas y más de 30 terminales. “El amoníaco se ha manipulado de forma segura durante unos 100 años en Europa”, afirmó.
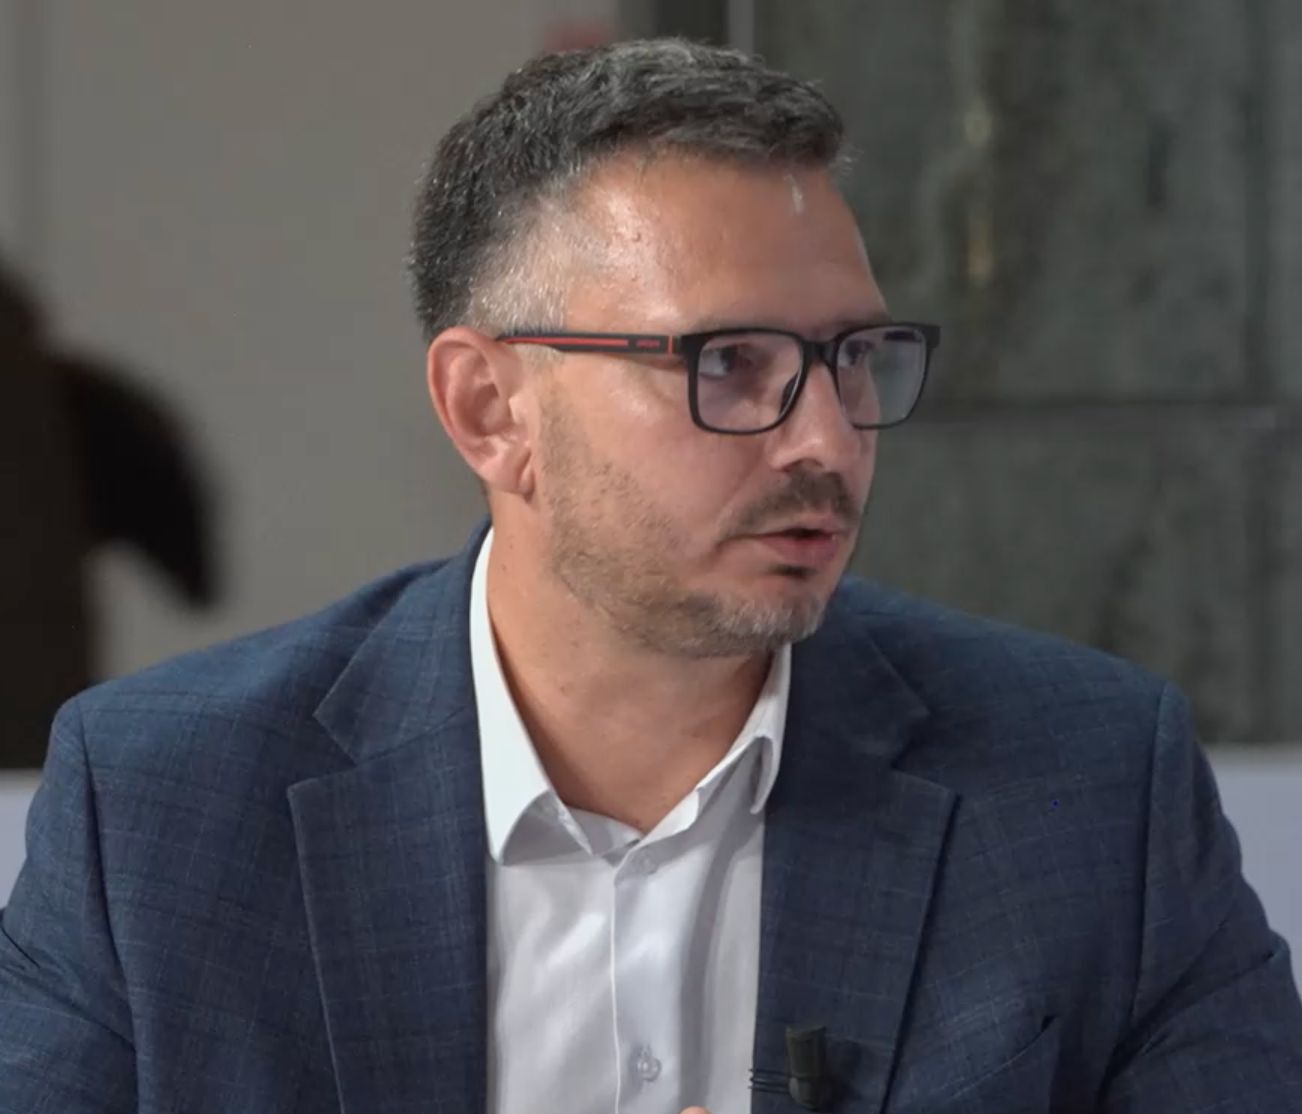
Para Branislav Brežný, director general de Investigación y Desarrollo de AGROFERT, esta base es inseparable de la seguridad alimentaria. “El amoníaco es, en muchos sentidos, tan importante como los propios alimentos”, afirmó. Dado que la mitad de los alimentos de Europa dependen de fertilizantes minerales, la capacidad interna pertenece a cualquier discusión sobre autonomía estratégica.
La dificultad es que se le pide a la industria que descarbonice en su momento competitivo más débil: los altos precios del gas y la electricidad y los crecientes costos del carbono han reducido los márgenes hasta el punto en que la inversión es difícil de justificar. Europa necesita una producción que “no sólo sobreviva, sino que sea capaz de invertir, innovar y descarbonizar”, dijo Brežný.
González Casares aceptó el diagnóstico. Europa importa la energía fósil con la que funciona su industria del amoníaco, con poco control sobre el precio. “Cerrar fábricas europeas no es una solución”, afirmó; Reemplazar la producción interna con importaciones sólo movería la dependencia.
Por qué la fijación del precio del carbono por sí sola no cerrará la brecha
El intercambio más agudo fue sobre si los instrumentos actuales pueden salvarlo. Brežný estimó la brecha en alrededor de 400 millones de euros al año para una sola planta, no para todo el sector, y dijo que aumentar los precios de los derechos de emisión a 250 euros por tonelada de CO2 cubriría sólo la mitad. “Si nos centramos únicamente en aumentar los costes del carbono, esto destruye nuestra competitividad y perjudica a toda la economía europea”, afirmó.
En cuanto al transporte, funciona. Por el lado de la industria, no funciona.
Su empresa ya ha completado todos los proyectos de descarbonización que eran técnica y económicamente viables en una planta convencional, añadió; lo que queda es la producción de amoníaco en sí, donde no existe ningún caso comercial con un precio realista del carbono.
Fue igualmente directo sobre la Directiva sobre energías renovables. “En el lado del transporte, funciona. En el lado de la industria, no funciona”, dijo, calificando el objetivo industrial de demasiado ambicioso y mal implementado por los estados miembros. Para la próxima revisión, Ammonia Europe favorece un objetivo industrial indicativo combinado con un sistema de crédito para los productores de hidrógeno, protegiendo a los primeros. Los actos delegados que regulan el hidrógeno renovable y con bajas emisiones de carbono deberían rediseñarse para reducir los costes y acelerar su ampliación.
Dónde podrían estar los primeros mercados
En cuanto a la demanda, Jackson fue sincero en cuanto a que los fertilizantes son un mercado líder obvio, siempre que las medidas estén diseñadas adecuadamente. La disposición de los agricultores a pagar una prima verde es efectivamente nula, y otra obligación para los productores elevaría el precio y sería contraproducente. “Tenemos que encontrar una manera de traspasar la prima verde evitando las granjas”, dijo.
La alternativa discutida en la Critical Chemicals Alliance es trasladar el requisito a los mercados finales de fertilizantes, imponiendo así un requisito de contenido mínimo de carbono, por ejemplo, a los fabricantes y marcas de alimentos y piensos o a las fibras y combustibles naturales. , cuyo objetivo es evitar costes adicionales directamente para los agricultores. A su vez, la prima verde podría financiarse mediante una subasta bilateral mediante un contrato por diferencia.
Se podría aplicar un enfoque similar a los productos químicos de amoníaco, que representan la otra quinta parte de la demanda y no están adecuadamente protegidos por el Mecanismo de Ajuste en Frontera de Carbono. La financiación podría asignarse a través del Instrumento de Transformación del Carbono de los Productos Químicos (ECCTI) que se está desarrollando como parte de la Iniciativa Europea de Resiliencia de los Productos Químicos (ECRI).
Cerrar fábricas europeas no es una solución
Es probable que la adopción generalizada del amoníaco como combustible marino sea a más largo plazo; vinculado a los próximos desarrollos de las políticas de la OMI y la UE y dependiente de la reducción de la brecha de costos con los combustibles convencionales. Se identificaron los puertos como el punto de partida más práctico, ya que sus terminales existentes conectan las cadenas de valor convencionales y nuevas.
Cuando se le preguntó cuál sería la mayor oportunidad perdida en cinco años, González Casares señaló el fracaso del propio Pacto Verde Europeo. Su delegación ha presentado enmiendas a la Ley de Aceleradores Industriales reconociendo moléculas críticas como el amoníaco y ha propuesto medidas del lado de la demanda para los mercados finales de fertilizantes. “Tenemos que apoyar muy claramente a esta industria porque es estratégica”, afirmó.
La conclusión fue que la demanda de amoníaco limpio no aparecerá por sí sola. Los costos de producción deben caer antes de que surjan compradores; la fijación del precio del carbono por sí sola no puede llevar a cabo la transición; la directiva sobre energías renovables necesita ser arreglada para la industria, y los primeros mercados líderes probablemente provengan de cadenas de valor convencionales maduras, seguidas de nuevos usos finales en el sector marítimo y energético.
En asociación con
Siga los acontecimientos que están dando forma a Europa
